 생활 계산기
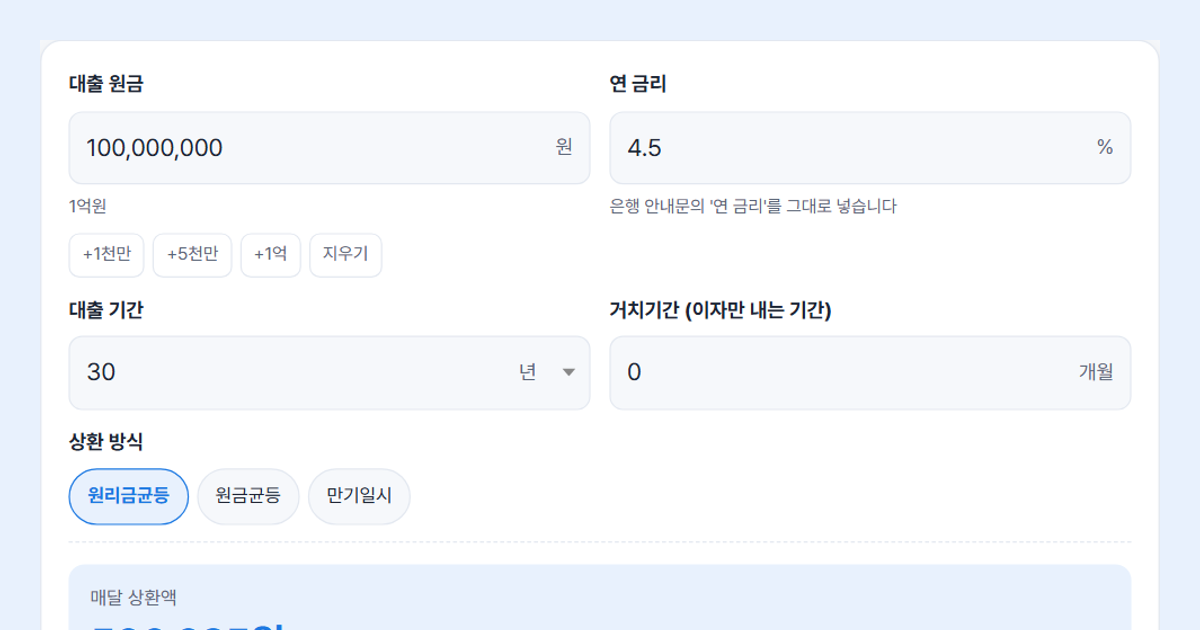
1억 원을 연 4.5%로 30년 빌리면 원리금균등 방식의 월 상환액은 506,685원이고, 30년 동안 내는 이자는 약 8,241만 원입니다. 같은 조건에서 원금균등으로 바꾸면 총이자가 약 6,769만 원으로 1,470만 원가량 줄어듭니다. 위 계산기에 내 대출 조건을 넣으면 같은 방식으로 바로 비교할 수 있습니다.
대출이자는 어떻게 계산하나요?
대출이자는 남은 원금 × 월 금리로 매달 계산합니다. 월 금리는 연 금리를 12로 나눈 값입니다. 연 4.5%라면 월 0.375%이고, 원금이 1억 원 남아 있는 달의 이자는 375,000원입니다.
상환 방식이 달라도 이 원리는 같습니다. 방식에 따라 달라지는 것은 매달 원금을 얼마씩 갚느냐이고, 원금이 빨리 줄수록 다음 달 이자가 작아져 총이자가 줄어듭니다.
원리금균등·원금균등·만기일시 차이
| 방식 | 매달 내는 돈 | 1억·4.5%·30년 첫 달 | 총이자 |
|---|---|---|---|
| 원리금균등 | 원금+이자 합계가 매달 같음 | 506,685원 | 약 8,241만 원 |
| 원금균등 | 원금이 매달 같고 이자는 줄어듦 | 652,778원 | 약 6,769만 원 |
| 만기일시 | 매달 이자만, 원금은 만기에 | 375,000원 | 1억 3,500만 원 |
원리금균등상환
매달 내는 금액이 처음부터 끝까지 같아 가계부를 짜기 쉽습니다. 주택담보대출에서 가장 많이 쓰는 방식입니다. 초기에는 상환액 대부분이 이자이고 뒤로 갈수록 원금 비중이 커집니다. 월 상환액은 원금 × 월금리 × (1+월금리)개월수 ÷ ((1+월금리)개월수 − 1) 공식으로 구합니다.
원금균등상환
원금을 기간으로 똑같이 나눠 갚고, 이자는 남은 원금에 붙습니다. 첫 달 부담이 가장 크고 매달 조금씩 줄어듭니다. 총이자가 가장 적어서 초기 소득에 여유가 있다면 유리합니다. 총이자는 대략 원금 × 월금리 × (개월수 + 1) ÷ 2입니다.
만기일시상환
매달 이자만 내고 원금은 만기에 한 번에 갚습니다. 신용대출, 전세자금대출, 마이너스통장에서 흔합니다. 월 부담은 가장 작지만 원금이 끝까지 그대로라 이자가 가장 많이 나갑니다.
거치기간을 두면 얼마나 늘어나나요?
거치기간은 원금을 갚지 않고 이자만 내는 기간입니다. 1억 원·4.5%·30년 원리금균등에 거치 1년을 넣으면 거치 기간에는 매달 375,000원만 내고, 그 뒤 29년 동안 매달 514,993원을 냅니다. 총이자는 약 8,372만 원으로 거치가 없을 때보다 약 131만 원 늘어납니다. 당장 부담을 덜 수 있지만 그만큼 뒤에서 더 냅니다.
금리 0.5%p 차이는 얼마일까?
3억 원을 30년 원리금균등으로 빌릴 때 연 4.0%면 월 1,432,246원, 총이자 약 2억 1,561만 원입니다. 금리가 0.5%p만 높아도 30년 동안 수천만 원이 더 나갑니다. 대출을 갈아타거나 금리인하요구권을 쓸지 고민될 때 두 금리를 넣어 총이자 차이를 비교해 보세요. 은행별 금리는 은행연합회 소비자포털의 대출금리 비교공시에서 볼 수 있습니다.