 생활 계산기
1억 원을 연 3.5% 정기예금에 12개월 맡기면 세전 이자는 3,500,000원입니다. 일반과세 15.4%인 539,000원을 원천징수하고 나면 세후 이자는 2,961,000원, 만기에 통장으로 들어오는 돈은 102,961,000원입니다. 월복리 상품이라면 같은 조건의 세후 이자가 3,008,964원으로 47,964원 늘어납니다.
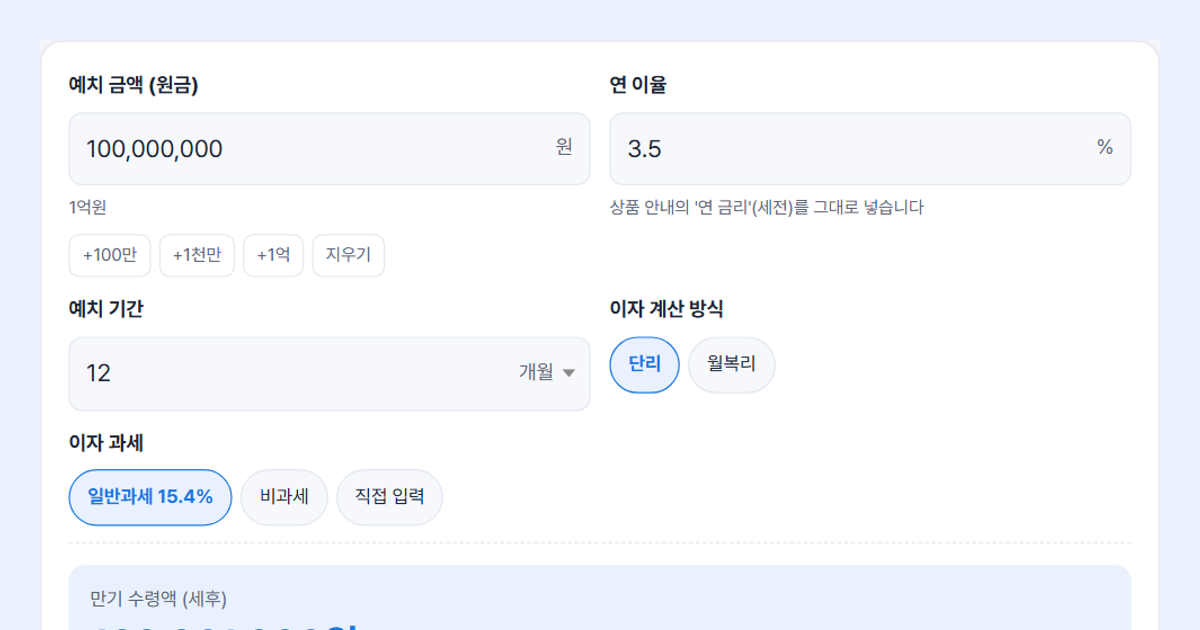
예금 이자 계산 방법은?
정기예금은 목돈을 처음에 한 번 넣고 만기까지 그대로 둡니다. 맡긴 돈 전체가 기간 내내 이자를 받기 때문에 계산이 단순합니다.
- 단리:
원금 × 연 이율 × 개월 ÷ 12. 이자에는 다시 이자가 붙지 않습니다. - 월복리:
원금 × ((1 + 연 이율 ÷ 12)개월 − 1). 매달 붙은 이자가 원금에 더해져 다음 달 이자를 키웁니다.
시중은행 정기예금은 대부분 단리라서 계산기의 기본값도 단리입니다. 가입하려는 상품 설명서에 「월복리」라고 적혀 있을 때만 바꿔 넣으면 됩니다.
1억 맡기면 한 달 이자는 얼마?
연 3.5%라면 1억 원의 한 달 이자는 1억 × 0.035 ÷ 12 = 291,666원입니다(원 미만 절사). 세금 44,916원을 떼면 세후 246,750원이 남습니다. 정기예금은 보통 이자를 만기에 한꺼번에 주지만, 매달 받는 월이자지급식 상품도 있습니다. 어느 쪽이든 단리라면 한 달치 이자는 같은 계산입니다.
금액이 다르면 비례해서 바뀝니다. 같은 연 3.5%에 5천만 원을 1년 맡기면 세후 이자는 1,480,500원입니다. 계산기 결과의 「한 달치 이자」 줄에서 내 금액으로 바로 확인할 수 있습니다.
정기예금 기간별 이자 비교
| 1억 원·연 3.5%·일반과세 | 세후 이자 (단리) | 만기 수령액 |
|---|---|---|
| 6개월 | 1,480,500원 | 101,480,500원 |
| 12개월 | 2,961,000원 | 102,961,000원 |
| 36개월 | 8,883,000원 | 108,883,000원 |
단리는 기간에 정확히 비례합니다. 3년을 월복리로 굴리면 세후 이자가 9,351,758원으로 단리보다 468,758원 많아집니다. 다만 기간이 길수록 그사이 금리가 오를 때 갈아타기 어렵다는 점도 함께 따져 봐야 합니다.
예금금리 0.5%p 차이는 얼마일까?
1억 원을 1년 맡길 때 연 3.0%면 세후 이자 2,538,000원, 연 3.5%면 2,961,000원입니다. 금리 0.5%p 차이가 세후로 423,000원입니다. 은행·저축은행별 정기예금 금리는 금융감독원 「금융상품 한눈에」와 은행연합회 소비자포털의 예금금리 비교공시에서 볼 수 있습니다. 안내된 금리가 기본금리인지 우대금리를 더한 최고금리인지 먼저 확인하고, 확실히 받을 수 있는 금리로 계산해 보세요.
예금자보호 한도는 얼마인가요?
예금보험공사 안내에 따르면 2025년 9월 1일부터 예금자보호 한도는 1인당 금융회사별 원금과 이자를 합해 1억 원입니다. 그 전에 가입한 예금도 1억 원까지 보호됩니다.
보호 대상 금융회사와 상품인지는 예금보험공사 누리집이나 가입하는 금융회사에서 확인할 수 있습니다.
예금 이자 세금과 비과세
이자소득세는 일반과세 15.4%(소득세 14% + 지방소득세 1.4%)이고, 은행이 이자를 줄 때 미리 떼고 지급합니다. 비과세종합저축처럼 요건을 갖춘 비과세 상품은 세금이 0원이라 1억·3.5%·1년 예시에서 539,000원을 더 받습니다. 상호금융 예탁금 같은 저율과세 상품은 세율이 해마다 달라질 수 있으니 해당 금융회사에서 확인한 세율을 「직접 입력」 칸에 넣으세요.