 생활 계산기
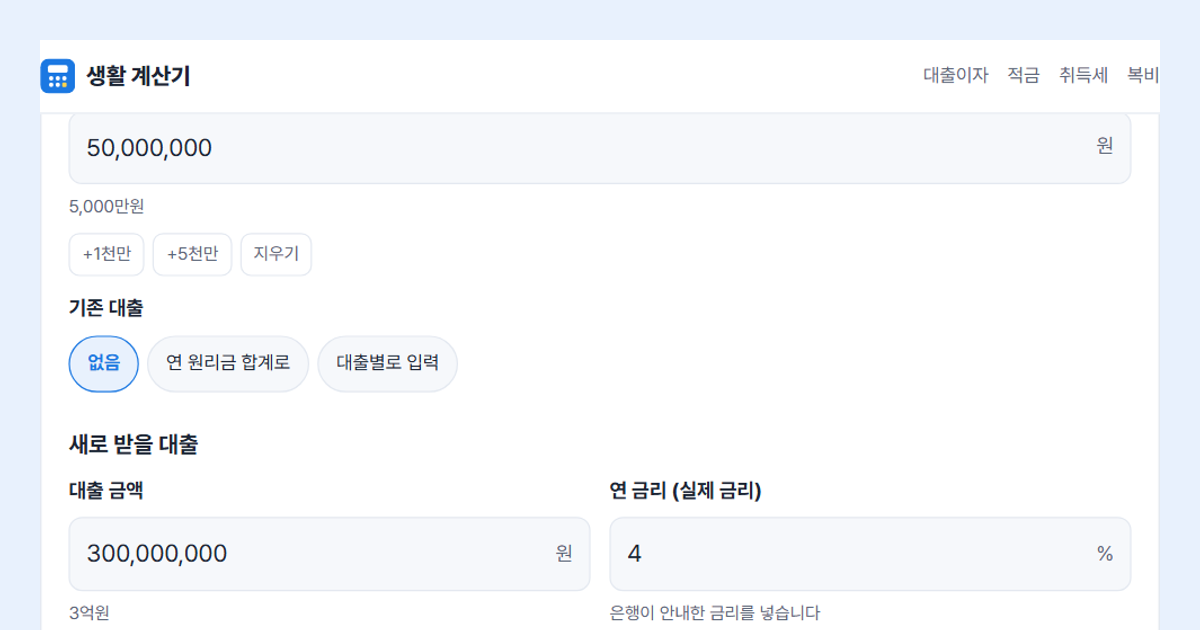
연소득 5,000만 원에 기존 대출이 없는 사람이 수도권 주택담보대출을 30년 원리금균등, 연 4%로 받으면 스트레스 금리 3.0%p를 더한 연 7%로 한도를 따져 은행 DSR 40% 기준 최대 약 2억 5,051만 원까지 빌릴 수 있습니다. 스트레스 금리가 없다면 약 3억 4,910만 원이므로, 스트레스 DSR 때문에 한도가 약 9,859만 원 줄어드는 셈입니다. 위 계산기에 내 연소득과 기존 대출을 넣으면 같은 방식으로 바로 역산됩니다.
DSR 계산 방법은?
DSR(총부채원리금상환비율)은 모든 가계대출의 1년치 원리금 상환액 ÷ 연소득 × 100입니다. 주택담보대출뿐 아니라 신용대출, 자동차 할부처럼 내가 진 빚의 원금과 이자를 모두 더해 소득과 비교합니다.
예를 들어 1억 원을 연 4%, 30년 원리금균등으로 빌리면 1년에 갚는 돈은 약 573만 원입니다. 연소득이 5,000만 원이면 DSR은 573만 ÷ 5,000만 × 100 = 약 11.5%입니다.
상환 방식별로 1년치 원리금을 잡는 법
- 원리금균등: 매달 같은 상환액 × 12개월
- 원금균등: 첫해 12개월 동안 내는 원금과 이자의 합계(첫해가 가장 큽니다)
- 만기일시: 이 계산기는 1년 이자 + 원금 ÷ 만기(년)로 잡습니다. 금융권은 신용대출 등에 실제 만기와 다른 기간을 간주해 계산하기도 해서 실제 심사 결과와 다를 수 있습니다.
연봉 5천이면 대출 얼마까지?
기존 대출이 없고 30년 원리금균등, 실제 금리 연 4%로 가정하면 스트레스 금리 종류에 따라 은행(40%) 최대 한도가 이렇게 달라집니다.
| 구분 | 반영 금리 | 최대 신규 대출(40%) |
|---|---|---|
| 스트레스 반영 안 함 | 연 4.00% | 약 3억 4,910만 원 |
| 지방 주택담보대출 0.75%p | 연 4.75% | 약 3억 1,950만 원 |
| 그 밖의 대출 1.5%p | 연 5.50% | 약 2억 9,354만 원 |
| 수도권·규제지역 주담대 3.0%p | 연 7.00% | 약 2억 5,051만 원 |
같은 수도권 조건(연 7%로 산정)에서 연소득별 최대 한도는 4,000만 원이면 약 2억 41만 원, 6,000만 원이면 약 3억 62만 원, 8,000만 원이면 약 4억 82만 원, 1억 원이면 약 5억 103만 원입니다. 제2금융권 기준 50%를 적용하면 연봉 5천 기준 약 3억 1,314만 원까지 늘어납니다.
원금균등으로 바꾸면 첫해 상환액이 커서 한도가 오히려 줄어듭니다. 같은 수도권 조건에서 원금균등의 40% 한도는 약 1억 9,557만 원입니다.
기존 신용대출이 있으면
연봉 5,000만 원인 사람이 신용대출 3,000만 원(연 5.5%, 만기일시, 5년)을 이미 쓰고 있다면 이 대출의 1년치 원리금은 이자 165만 원 + 원금 600만 원 = 765만 원으로 잡혀 현재 DSR이 15.3%입니다. 이 상태에서 위 수도권 주담대를 받으면 40% 기준 한도는 약 1억 5,469만 원으로 1억 원 가까이 줄어듭니다. 작은 신용대출 하나를 먼저 갚는 것이 주담대 한도를 늘리는 가장 빠른 방법인 경우가 많습니다.
스트레스 DSR이란?
스트레스 DSR은 앞으로 금리가 오를 위험을 미리 반영하려고 한도를 계산할 때만 실제 금리에 스트레스 금리를 더하는 제도입니다. 실제로 내는 이자는 원래 금리 그대로이고, 한도만 줄어듭니다.
은행연합회가 2026년 6월 30일 공시한 값(적용기간 2026-07-01 ~ 2026-12-31)은 기본 스트레스 금리 1.50%, 수도권·규제지역 주택담보대출 3.0%, 지방 주택담보대출 0.75%입니다. 지방 주택담보대출은 2단계 수준이 유지되고 있습니다.
DSR 40% 넘으면 어떻게 되나요?
총대출액이 1억 원을 넘는 사람은 은행에서 DSR 40%, 제2금융권에서 50%를 넘는 신규 대출을 받기 어렵습니다. 원하는 금액이 한도를 넘으면 다음 방법을 검토합니다.
- 대출 기간을 늘린다: 같은 수도권 조건에서 30년을 40년으로 늘리면 한도가 약 2억 6,820만 원으로 커집니다.
- 기존 대출을 줄인다: 만기일시 신용대출은 1년치 원리금이 크게 잡혀 DSR을 많이 차지합니다.
- 고정금리 비중이 큰 상품을 고른다: 혼합형·주기형은 스트레스 금리가 일부만 반영되어 한도가 덜 줄어듭니다.
- 소득 증빙을 빠짐없이 낸다: 인정되는 소득이 커질수록 한도도 커집니다.
전세자금대출, 중도금대출 등 일부 대출은 DSR 산정에서 빠지거나 다르게 계산될 수 있지만 범위가 정책에 따라 바뀌므로 금융회사에서 확인하세요. 주택담보대출은 DSR과 별도로 집값 대비 한도인 LTV도 함께 걸리며, 둘 중 낮은 쪽이 실제 한도가 됩니다.