 생활 계산기
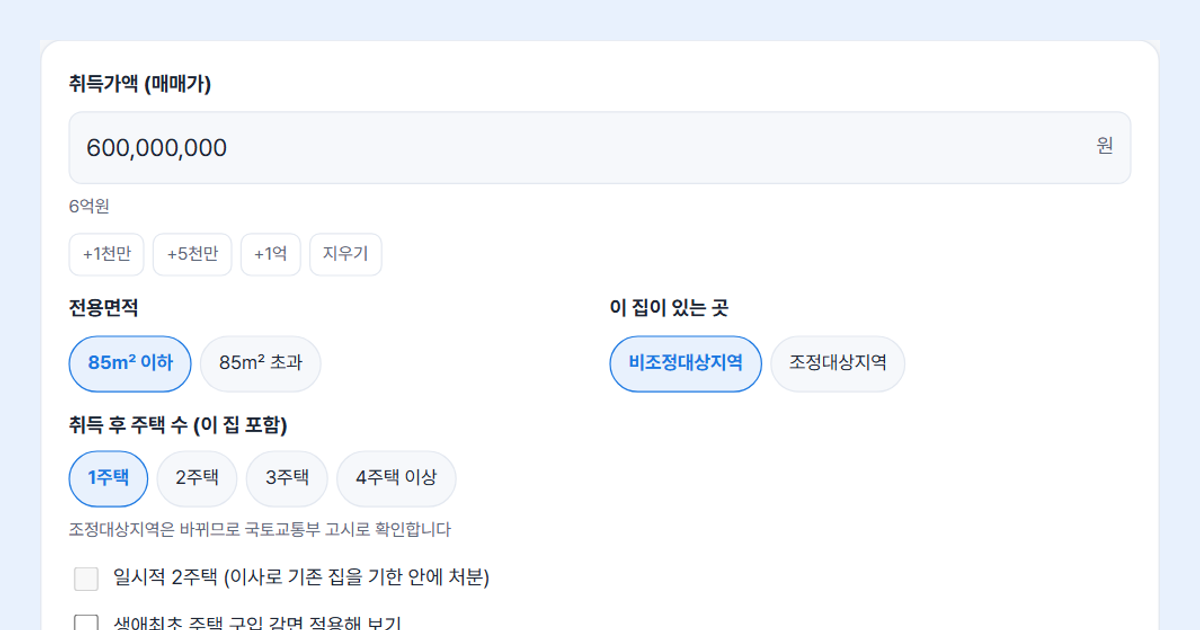
6억 원짜리 아파트(전용 85㎡ 이하)를 첫 집이나 1주택으로 사면 취득세 600만 원에 지방교육세 60만 원이 붙어 모두 660만 원을 냅니다. 같은 가격이라도 전용 85㎡를 넘으면 농어촌특별세 120만 원이 더해져 780만 원이 되고, 조정대상지역에서 두 번째 집으로 사면 8% 중과로 5,040만 원까지 늘어납니다. 위 계산기에 매매가와 주택 수를 넣으면 내 경우를 바로 확인할 수 있습니다.
6억 아파트 취득세는 얼마?
주택을 살 때 내는 세금은 취득세 + 지방교육세 + 농어촌특별세 세 가지입니다. 1주택 기준으로 가격대별 합계를 정리하면 아래와 같습니다. 모두 원 미만은 버린 값입니다.
| 매매가 | 취득세율 | 취득세 | 85㎡ 이하 합계 | 85㎡ 초과 합계 |
|---|---|---|---|---|
| 3억 원 | 1% | 3,000,000원 | 3,300,000원 | 3,900,000원 |
| 5억 원 | 1% | 5,000,000원 | 5,500,000원 | 6,500,000원 |
| 6억 원 | 1% | 6,000,000원 | 6,600,000원 | 7,800,000원 |
| 7억 원 | 1.6667% | 11,666,900원 | 12,833,590원 | 14,233,590원 |
| 8억 원 | 2.3333% | 18,666,400원 | 20,533,040원 | 22,133,040원 |
| 9억 원 | 3% | 27,000,000원 | 29,700,000원 | 31,500,000원 |
| 12억 원 | 3% | 36,000,000원 | 39,600,000원 | 42,000,000원 |
6억 원까지는 세율이 1%로 같아서 매매가의 1.1%(85㎡ 이하)를 생각하면 됩니다. 6억 원을 넘는 순간부터 세율이 조금씩 올라가 9억 원에서 3%가 되고, 그 위로는 다시 3%로 고정됩니다.
6억~9억 취득세율 계산법은?
지방세법 제11조는 6억 원 초과 9억 원 이하 주택의 세율을 (취득가액 × 2/3억 원 − 3) × 1/100으로 정합니다. 억 단위로 바꾸면 세율(%) = 매매가(억) × 2/3 − 3이고, 소수점 다섯째 자리에서 반올림해 넷째 자리까지 씁니다.
- 7억 원: 7 × 2/3 − 3 = 1.66666… → 1.6667%, 취득세 11,666,900원
- 7억 5천만 원: 7.5 × 2/3 − 3 = 2%, 취득세 15,000,000원
- 8억 원: 8 × 2/3 − 3 = 2.33333… → 2.3333%, 취득세 18,666,400원
이 방식 덕분에 6억 원을 1원 넘겼다고 세금이 갑자기 뛰지 않습니다. 6억 원과 6억 1원의 세율은 둘 다 1.0000%로 같고, 9억 원에서 정확히 3%와 맞닿습니다.
지방교육세는 얼마나 붙나요?
지방교육세는 지방세법 제151조에 따라 취득세에 덧붙는 세금입니다. 기본세율로 산 주택은 취득세율의 10분의 1이 지방교육세율입니다. 1%면 0.1%, 3%면 0.3%, 7억 원(1.6667%)이면 약 0.1667%입니다. 다주택이나 법인이라 8%·12% 중과를 받으면 지방교육세는 세율과 관계없이 0.4%로 정해져 있습니다.
85㎡ 초과면 무엇이 달라지나요?
전용면적 85㎡(국민주택 규모)를 넘으면 농어촌특별세가 붙습니다. 85㎡ 이하 주택은 비과세입니다. 면적은 등기부나 분양계약서의 전용면적으로 봅니다. 공급면적이나 계약면적과 헷갈리기 쉬우니 평수 계산기로 ㎡와 평을 함께 확인해 두면 좋습니다.
| 적용 취득세율 | 농어촌특별세(85㎡ 초과) |
|---|---|
| 기본세율(1~3%) | 0.2% |
| 8% 중과 | 0.6% |
| 12% 중과 | 1.0% |
2주택 취득세 중과는?
개인이 집을 여러 채 갖게 되면 지방세법 제13조의2에 따라 세율이 크게 올라갑니다. 주택 수는 이번에 사는 집을 포함해서 셉니다.
| 취득 후 주택 수 | 조정대상지역 | 비조정대상지역 |
|---|---|---|
| 1주택 | 기본세율 | 기본세율 |
| 2주택 | 8% (일시적 2주택은 기본세율) | 기본세율 |
| 3주택 | 12% | 8% |
| 4주택 이상 | 12% | 12% |
| 법인 | 주택 수와 관계없이 12% | |
8억 원 아파트(85㎡ 초과)를 조정대상지역에서 두 번째 집으로 사면 취득세 6,400만 원, 지방교육세 320만 원, 농어촌특별세 480만 원으로 합계 7,200만 원입니다. 1주택일 때의 22,133,040원보다 49,866,960원(약 4,987만 원)이 많습니다. 이사하려고 새 집을 먼저 사는 경우라면 일시적 2주택으로 기본세율을 받을 수 있지만, 정해진 기한 안에 기존 집을 처분하지 않으면 중과세율과의 차액을 다시 내야 합니다.
조정대상지역은 시장 상황에 따라 지정과 해제가 반복되므로, 계약 전에 국토교통부 고시로 해당 주소가 지금 조정대상지역인지 확인하세요.
생애최초 주택 구입 감면은?
지방세특례제한법 제36조의3에 따라 생애 처음 주택을 사는 경우, 취득가액 12억 원 이하 주택이면 취득세를 최대 200만 원까지 감면받을 수 있습니다. 전용 60㎡ 이하이면서 3억 원(수도권 6억 원) 이하인 아파트가 아닌 주택과 인구감소지역 주택은 300만 원까지입니다. 소득 요건은 없고, 2026년 1월 1일부터 '3개월 안 전입·3년 실거주' 조건이 빠져 산 날부터 3년 안에 팔거나 증여(배우자 제외)하거나 임대 등 다른 용도로 쓰면 감면분이 추징됩니다. 계산기는 일반 한도 200만 원으로 계산합니다. 계산기의 '생애최초 감면 적용해 보기'를 체크하면 취득세에서 200만 원(취득세가 그보다 적으면 취득세 전액)을 빼서 보여 줍니다. 4억 원 주택이라면 취득세 400만 원이 200만 원으로 줄어듭니다.
다만 적용 기한, 소득, 실거주 의무 같은 요건은 바뀔 수 있어 위택스나 관할 시·군·구청에서 확인해야 합니다. 이 밖에 신혼부부, 출산·양육, 지방 저가 주택 등에 대한 별도 감면이 있을 수 있으니 해당 기관에 함께 물어보세요.
취득세 신고·납부 기한은 언제까지?
지방세법 제20조에 따라 취득일부터 60일 이내에 신고하고 납부합니다. 매매의 취득일은 잔금을 치른 날과 소유권이전등기를 한 날 중 빠른 날입니다. 대부분 법무사가 등기와 함께 처리하지만, 직접 할 때는 위택스에서 신고하고 납부까지 마칠 수 있습니다. 기한을 넘기면 가산세가 붙습니다.